PRÉ-LANÇAMENTO | EDUCAÇÃO PROFISSIONAL | BRASIL E MARANHÃO
Educação e tecnologia • Pré-lançamento • Revisado em 14/10/2026
Uma formação online em desenvolvimento para quem deseja compreender notas fiscais, aprender a utilizar emissores e adquirir segurança nas rotinas de faturamento — com linguagem acessível, exemplos reais do cotidiano e exercícios simulados.
Você vendeu um produto, recebeu pelo Pix e enviou o comprovante ao cliente. Está tudo documentado? Imagine agora que uma empresa contrate um serviço e peça uma nota fiscal. Qual sistema usar? E se aparecer um erro no momento da transmissão?
São perguntas simples, mas que podem interromper uma venda, atrasar um pagamento ou gerar retrabalho. A dificuldade não está apenas em clicar no botão Emitir. Está em saber qual operação ocorreu, qual documento pode ser exigido, quais informações precisam ser conferidas e o que fazer quando alguma coisa não sai como esperado.
É a partir dessas situações que nasce Emissão Fiscal do Zero à Prática, um curso livre online que está sendo desenvolvido para iniciantes em todo o Brasil, com atenção especial às necessidades do Maranhão e com exemplos de Pastos Bons.
O princípio da formação: primeiro compreender a operação; depois identificar a obrigação; só então aprender a utilizar o sistema e conferir o resultado.
Por que estamos criando este curso?
Antes de organizar as aulas, realizamos 12 entrevistas exploratórias com pequenos empreendedores, profissionais administrativos e pessoas interessadas em qualificação. Os relatos apontaram dificuldades recorrentes: excesso de siglas sem explicação, receio de preencher dados fiscais incorretamente, problemas com mensagens de rejeição, necessidade de materiais que funcionem no celular e insegurança sobre quando procurar um contador.
Essas entrevistas ajudaram a definir nossa abordagem didática. Não constituem, porém, uma pesquisa estatística representativa de todos os empresários brasileiros e não significam que o curso, ainda em desenvolvimento, já tenha sido testado e aprovado pelos alunos.
Nossa resposta pedagógica será combinar explicações simples, demonstração de tela, documentos ilustrativos, exercícios comentados, checklists e laboratórios seguros, começando pelo básico absoluto.
Para quem é a formação?
A proposta foi pensada especialmente para três públicos:
- Pequenos empresários e MEIs que desejam compreender os documentos fiscais relacionados às operações do próprio negócio.
- Auxiliares administrativos, operadores e profissionais de faturamento que precisam preparar cadastros, conferir dados e identificar procedimentos de emissão.
- Estudantes e pessoas em busca de qualificação que querem desenvolver conhecimentos operacionais sem precisar chegar ao curso sabendo Contabilidade.
O conteúdo começará pelos fundamentos. É recomendável apenas saber utilizar o navegador de internet, acessar arquivos e executar operações matemáticas simples.
1. Pix, recibo e nota fiscal: por que não são a mesma coisa?
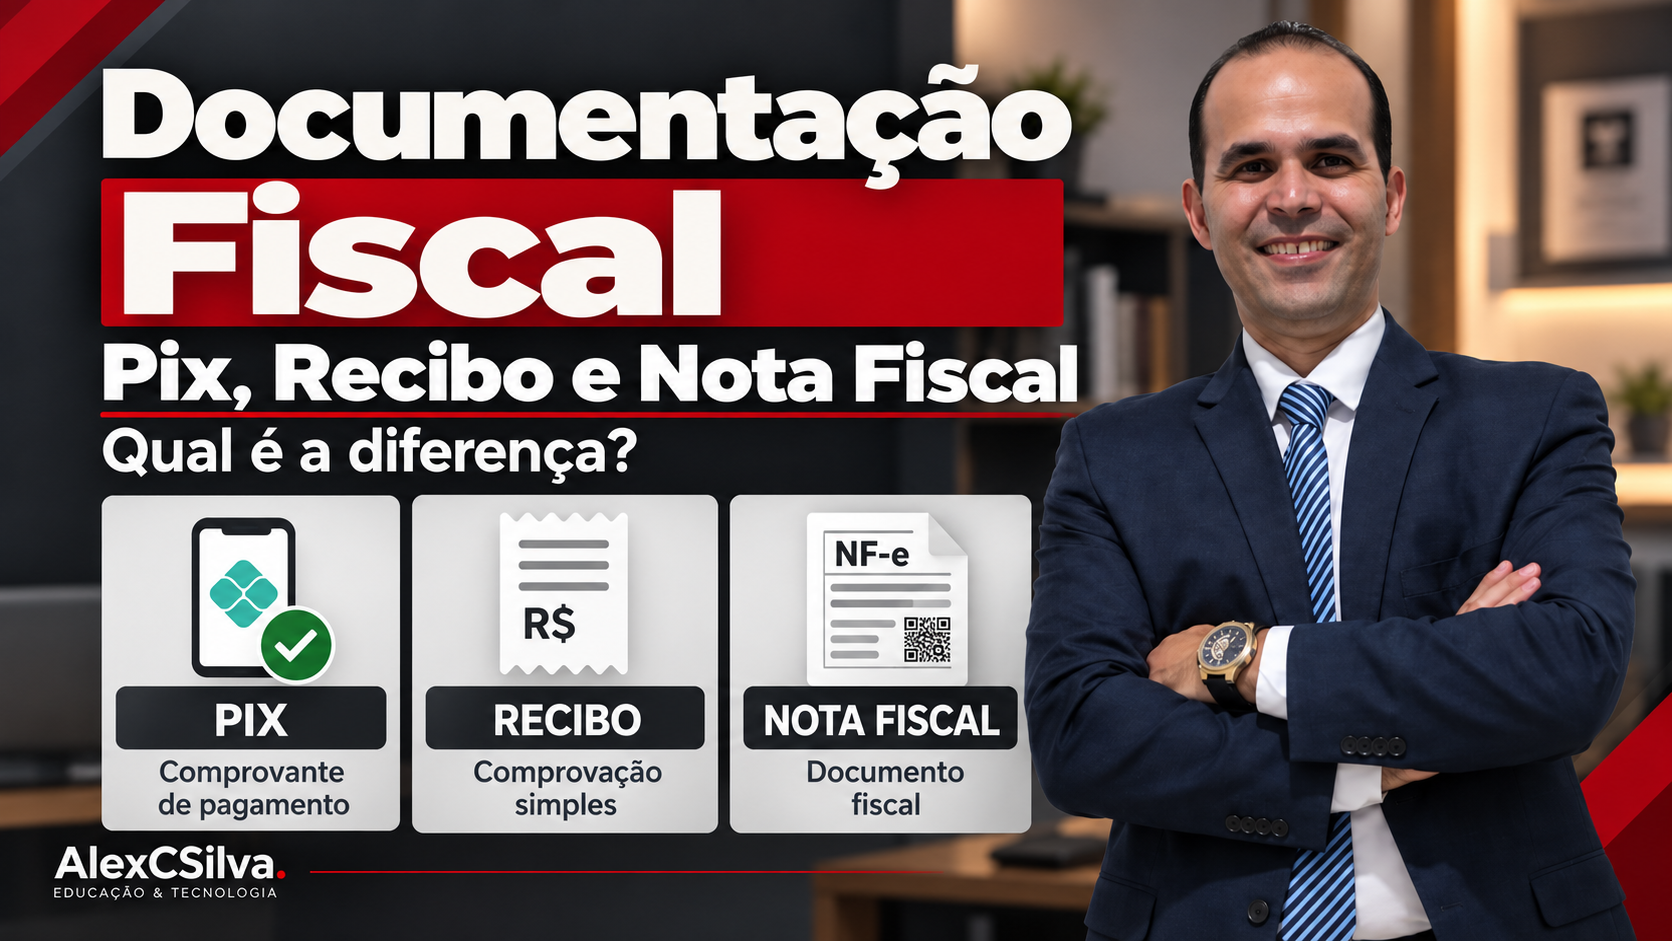
Considere uma mercearia fictícia de Pastos Bons que vende mercadorias e recebe o pagamento por Pix. O comprovante de Pix demonstra uma transferência financeira. Um recibo pode registrar o recebimento de determinada quantia. Já o documento fiscal, quando exigido, cumpre uma função própria na documentação tributária da operação.
Por isso, pagamento realizado não é sinônimo de emissão fiscal, e a emissão de uma nota não comprova, por si só, que todos os tributos foram recolhidos. O artigo 113 do Código Tributário Nacional diferencia obrigações tributárias principais e acessórias.
Na formação, aprenderemos a separar esses conceitos antes de abrir qualquer emissor. O aluno entenderá por que o tipo de pagamento não determina, sozinho, qual documento fiscal deve ser utilizado.
2. O que é uma nota fiscal eletrônica? XML, DANFE e autorização
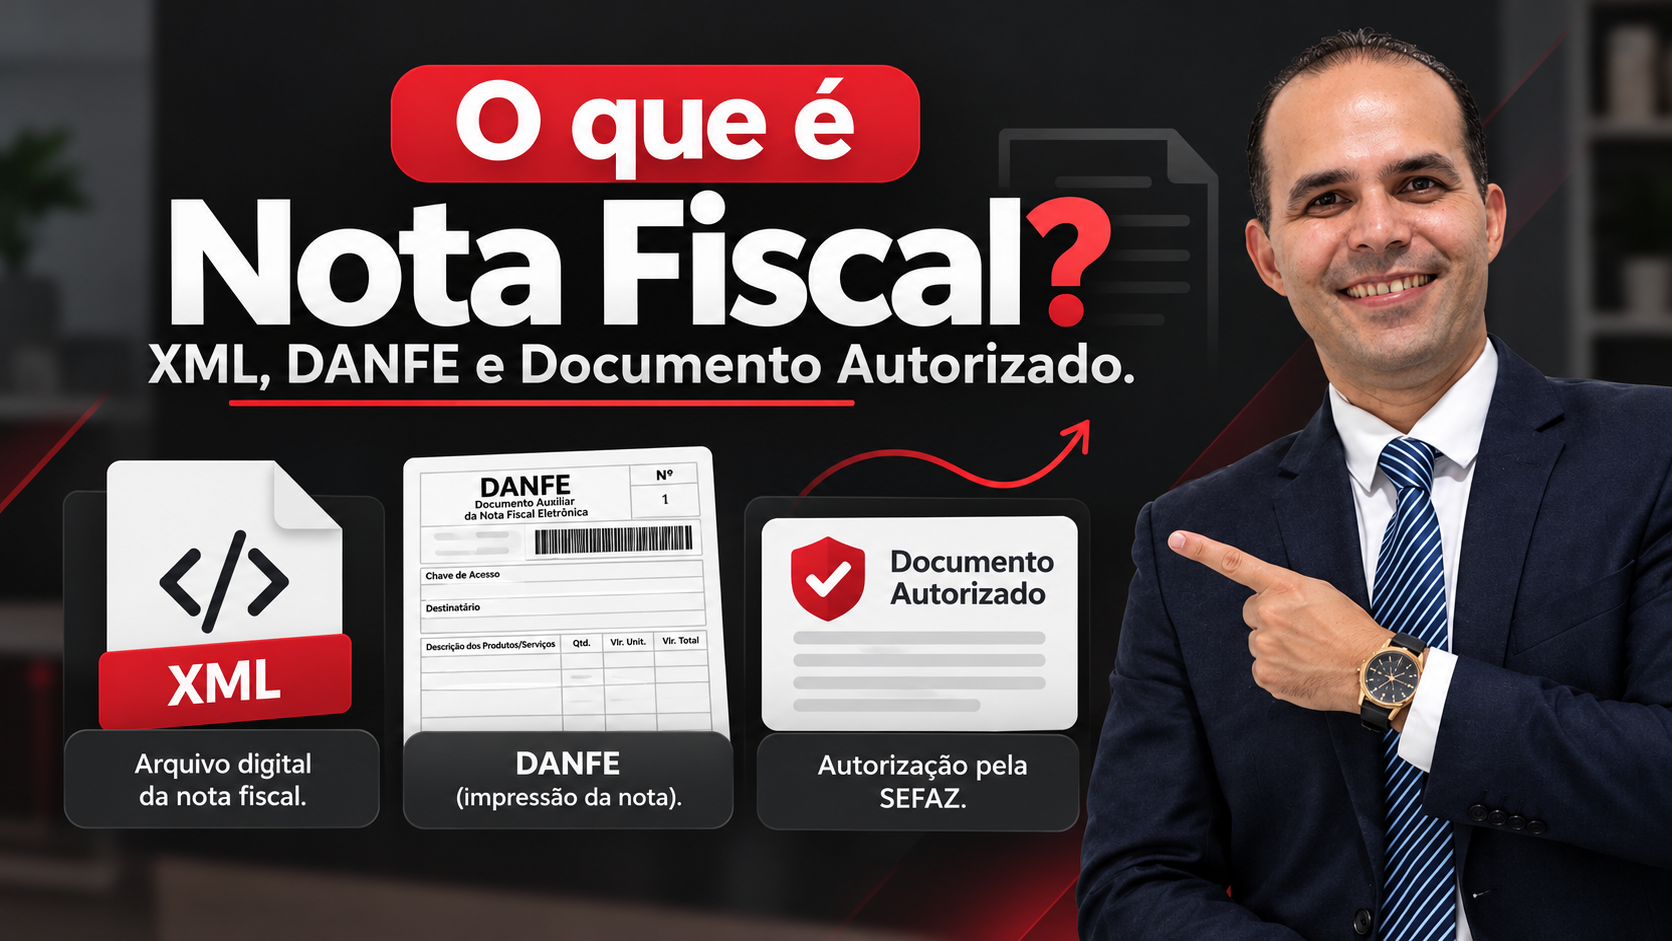
Uma nota fiscal eletrônica não é simplesmente uma folha impressa. Na NF-e, modelo 55, o arquivo digital estruturado em XML contém as informações transmitidas segundo o leiaute aplicável. O DANFE é um documento auxiliar que apresenta informações de modo legível e auxilia a consulta da NF-e; ele não substitui o arquivo eletrônico.
Também é indispensável compreender a autorização de uso. Um arquivo preparado ou enviado não deve ser confundido com um documento autorizado. Sistemas podem apresentar rejeições, que precisam ser compreendidas e tratadas antes da conclusão do procedimento.
O aluno aprenderá a reconhecer visualmente um XML, um DANFE, uma chave de acesso e o resultado de uma consulta, sempre distinguindo documentos de exemplo de documentos efetivamente autorizados.
3. NF-e, NFC-e, NFS-e, CT-e e MDF-e: qual é a diferença?
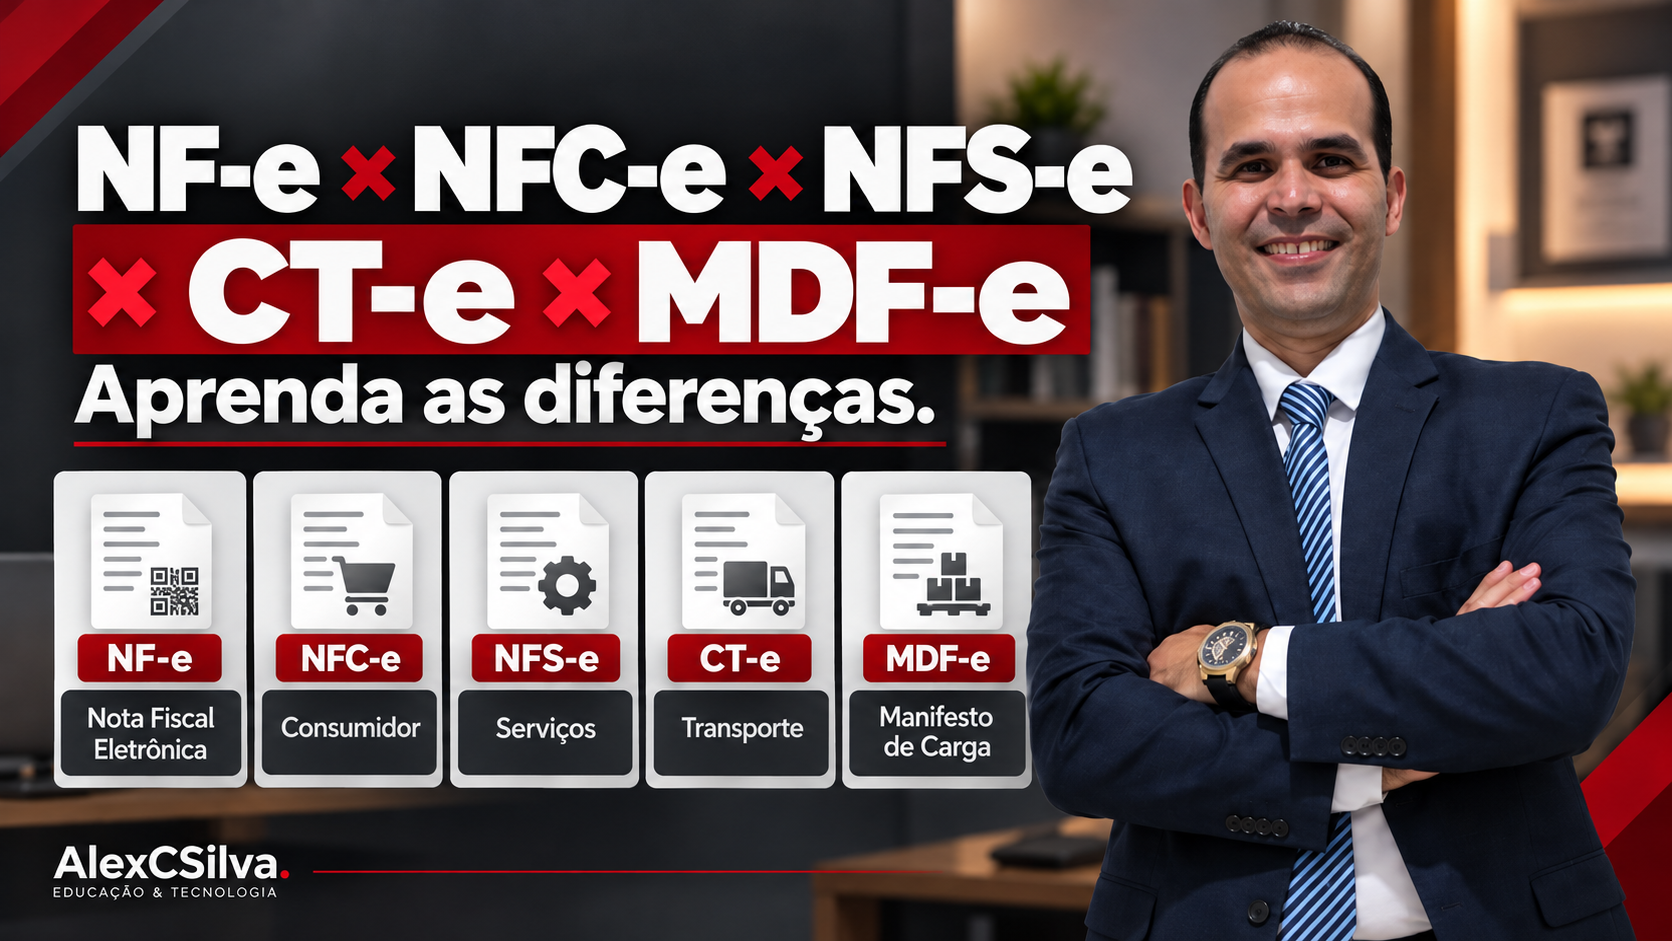
Essas siglas representam documentos com finalidades distintas. Não existe um modelo universal adequado a qualquer atividade.
| Documento | Finalidade típica, de forma simplificada |
|---|---|
| NF-e — modelo 55 | Documentar operações com mercadorias, como vendas, remessas e devoluções, conforme o caso. |
| NFC-e — modelo 65 | Documentar determinadas vendas do comércio varejista ao consumidor final. |
| NFS-e | Documentar prestações de serviços abrangidas pelas normas aplicáveis, especialmente no âmbito do ISS. |
| CT-e — modelo 57 | Documentar prestações de transporte abrangidas por esse modelo. |
| MDF-e — modelo 58 | Reunir informações de documentos fiscais vinculados a operações de transporte, nas hipóteses legalmente exigidas. |
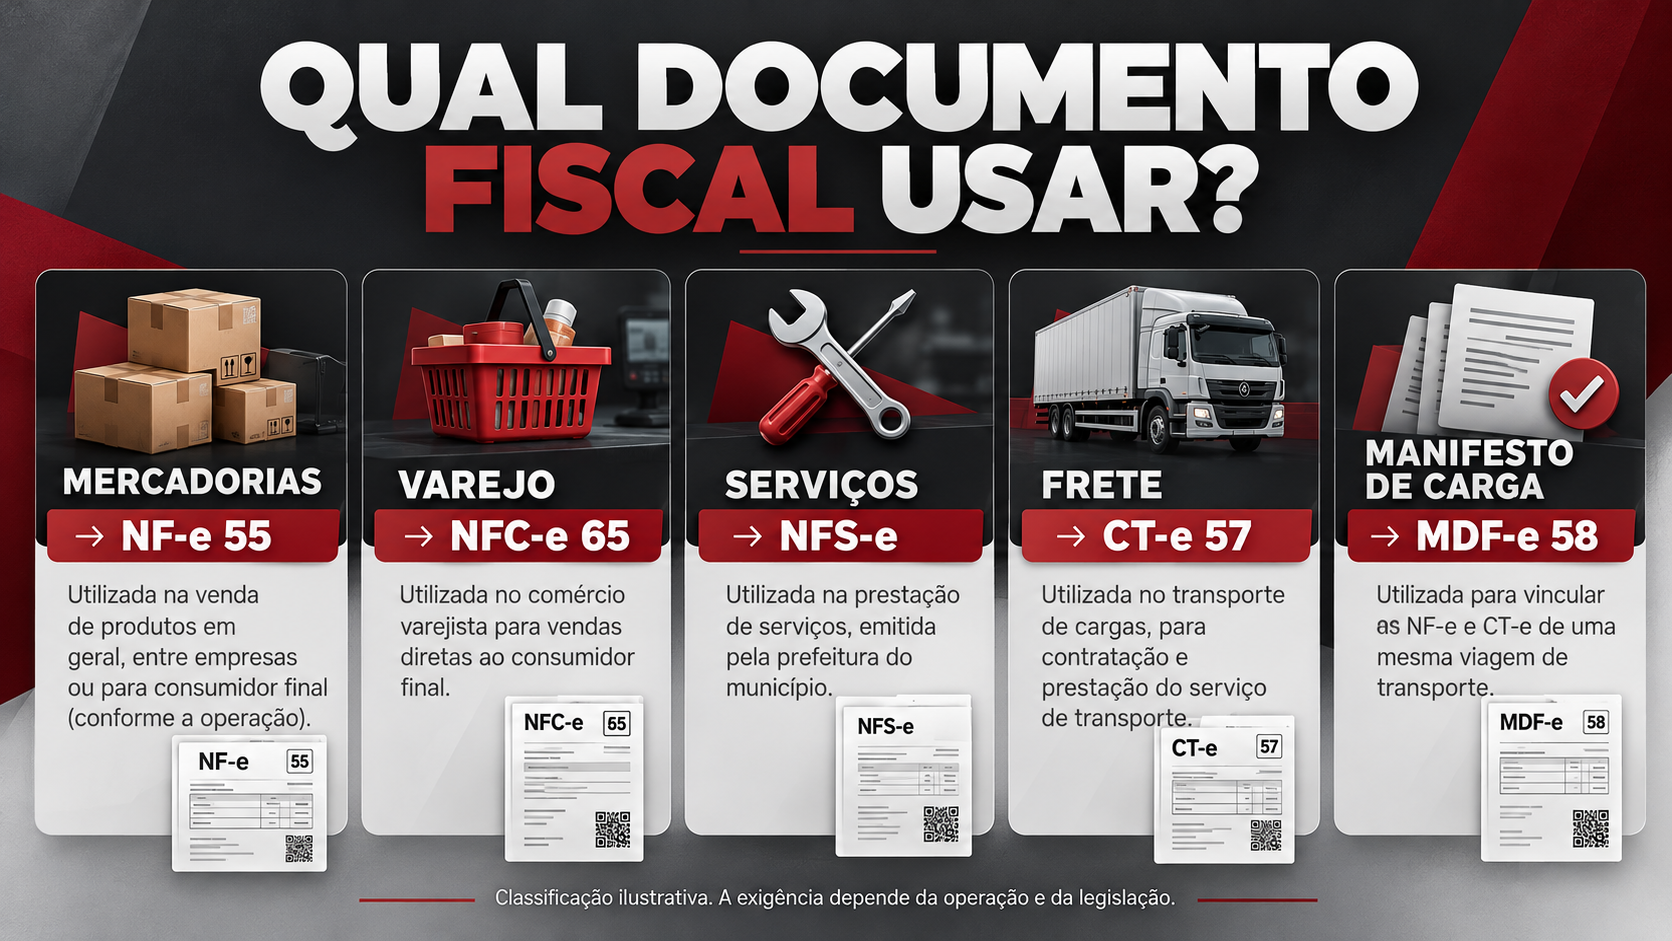
Essa tabela é um ponto de partida didático, não uma autorização para selecionar qualquer modelo sem analisar a operação, a legislação, o contribuinte e a unidade federativa. Em especial, MDF-e não é a mesma coisa que manifestação do destinatário da NF-e.
O curso ensinará a formular as perguntas corretas antes de escolher o documento: quem emite, o que aconteceu, para quem, onde ocorreu e qual legislação se aplica?
4. Quem determina as regras? União, SEFAZ-MA e municípios
Uma dúvida sobre uma venda sujeita às regras estaduais não é idêntica a uma dúvida sobre ISS de uma prestação de serviço. Por isso, precisaremos conhecer a distribuição de competências tributárias entre União, estados, Distrito Federal e municípios.
Teremos exemplos das atividades da Receita Federal, da Secretaria da Fazenda do Maranhão (SEFAZ-MA) e das administrações tributárias municipais. Também mostraremos como localizar leis, regulamentos, portais e orientações técnicas oficiais.
Embora o curso possa ser acompanhado em todo o país, a abordagem maranhense será um diferencial: estudaremos situações contextualizadas em São Luís, Imperatriz, Caxias e municípios menores, incluindo Pastos Bons. Não prometeremos que a mesma configuração estadual serve para todo o Brasil.
5. MEI, ME e EPP: quem precisa emitir nota fiscal?
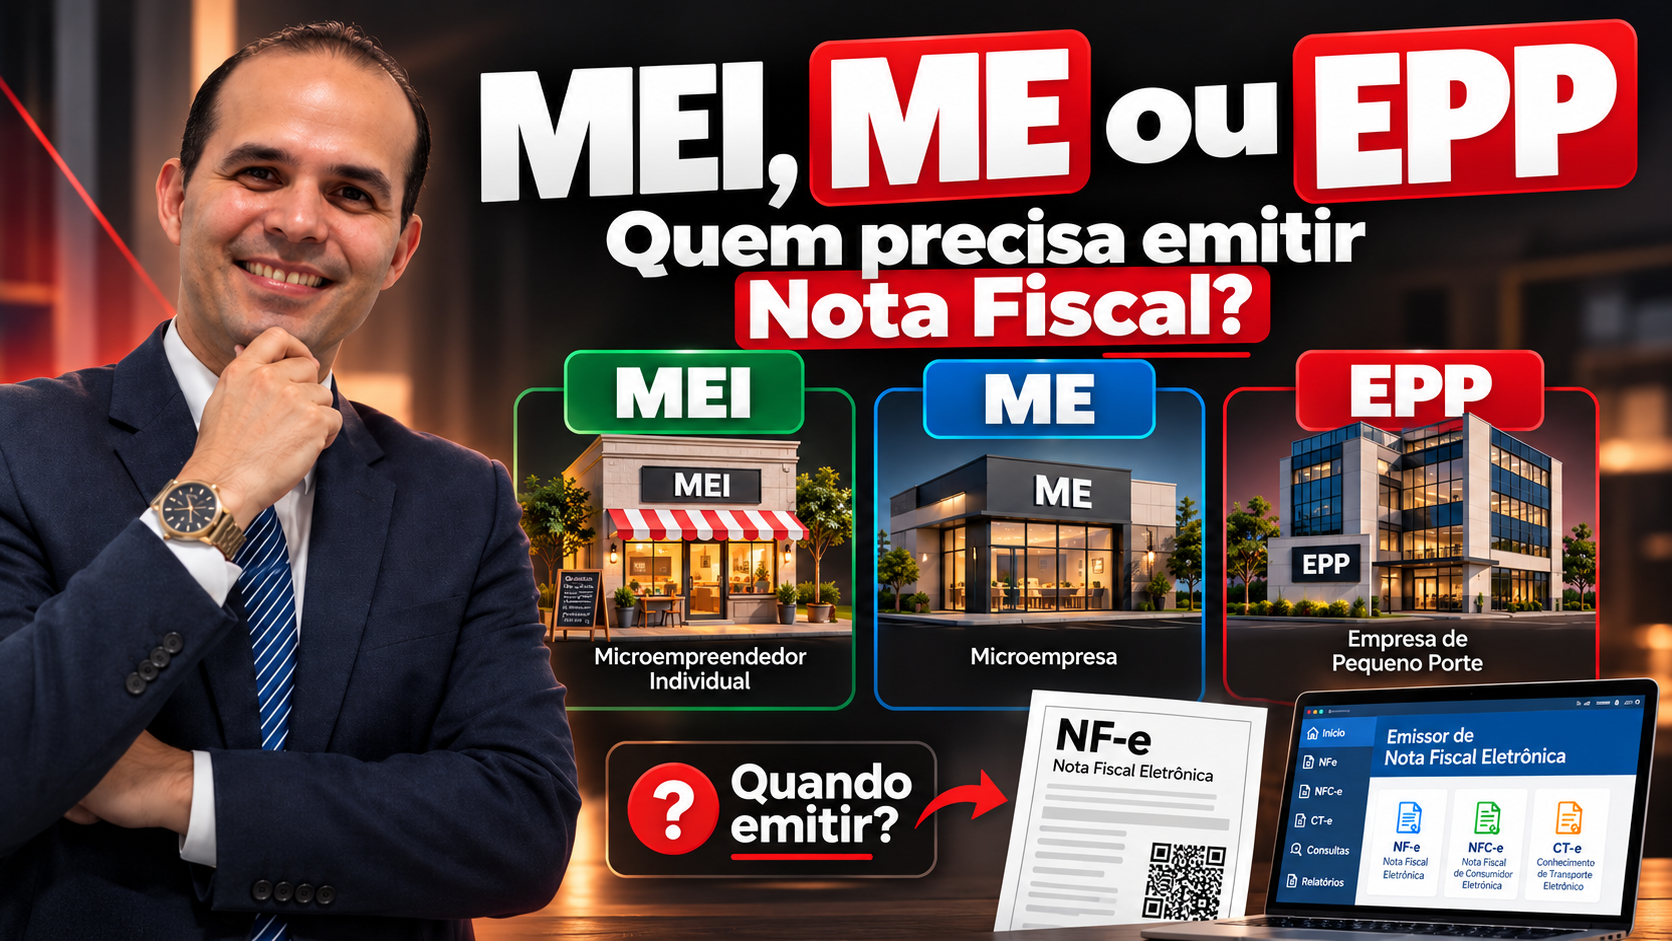
Ser MEI, microempresa (ME) ou empresa de pequeno porte (EPP) não resolve automaticamente todas as dúvidas fiscais. As obrigações dependem, entre outros fatores, da natureza da atividade, do destinatário, do documento exigido e do enquadramento tributário.
No caso de prestadores de serviços MEI, o padrão nacional da NFS-e passou a ser utilizado obrigatoriamente nas operações sujeitas à emissão a partir de setembro de 2023. Para as ME e EPP optantes pelo Simples Nacional que prestem serviços sujeitos à emissão de NFS-e, a Receita Federal informa a obrigatoriedade de uso do Emissor Nacional a partir de 1º de novembro de 2026, conforme a Resolução CGSN nº 191/2026.
Não se deve confundir esse prazo com as regras específicas da CBS e do IBS para contribuintes do Simples Nacional, que possuem outro marco de efeitos, conforme as normas da Reforma Tributária.
Essa parte da formação ensinará a verificar a regra vigente no momento da operação. O aluno não será orientado a escolher sozinho uma alíquota, CFOP, CST ou CSOSN sem informações e parâmetros previamente validados.
6. Laboratório fiscal: oito situações práticas para aprender a decidir
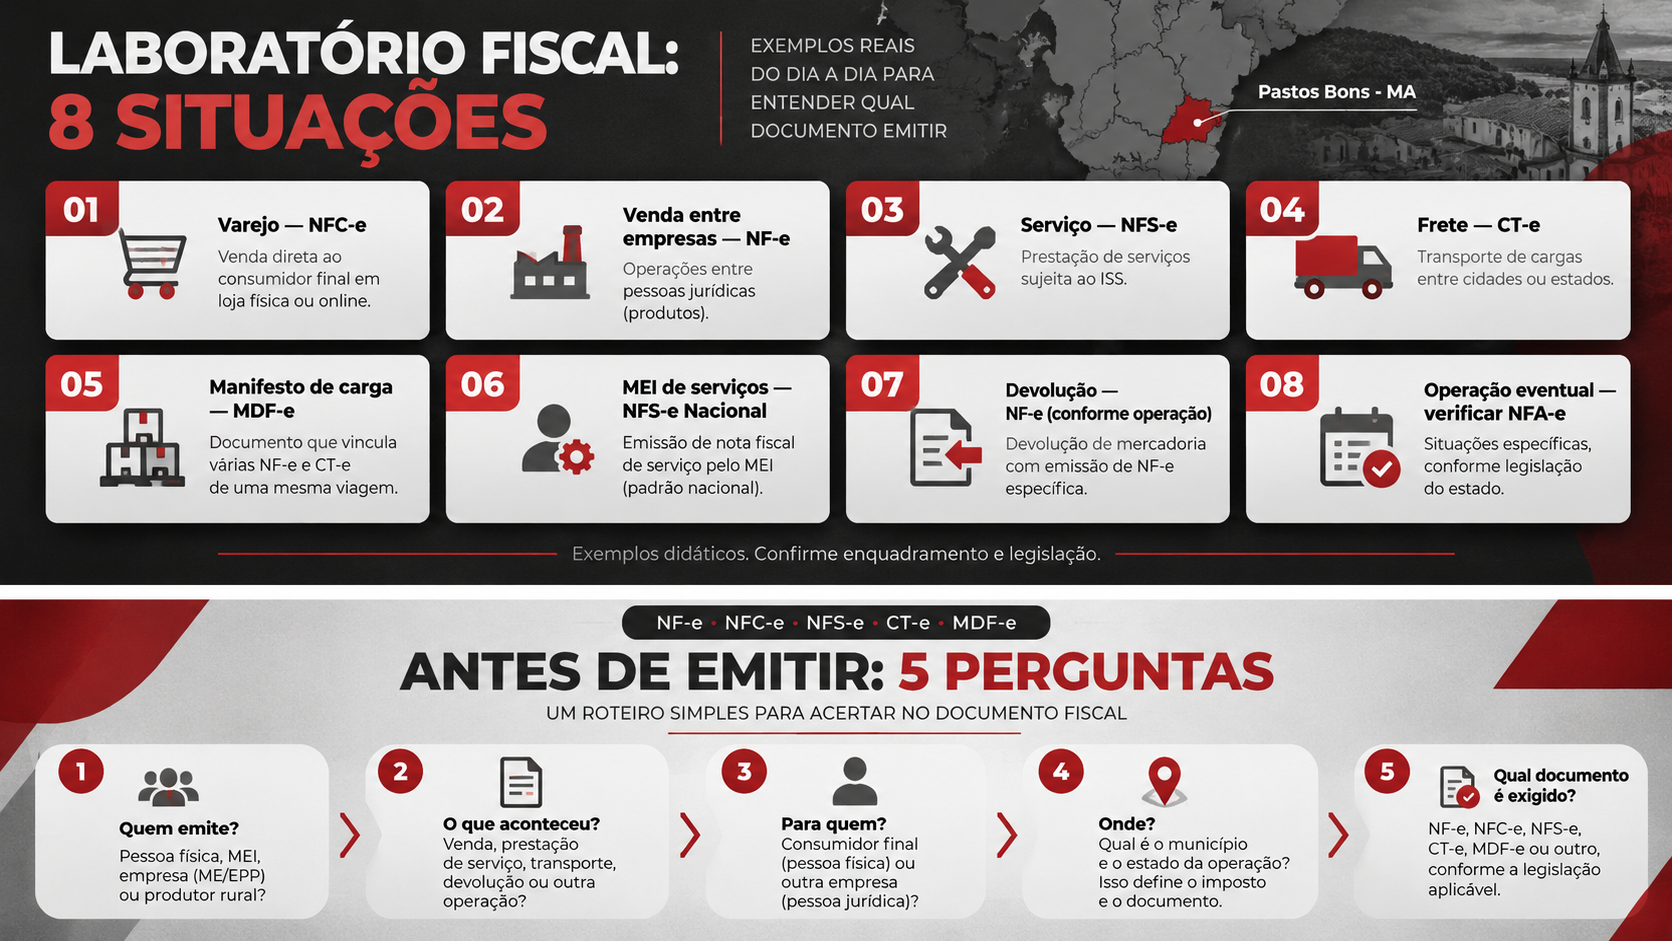
Esta será uma característica importante da formação: cada conceito deverá ser aplicado a um problema compreensível. As oito situações abaixo são simulações didáticas inspiradas em rotinas comuns de empresas, não relatos de operações reais específicas.
| Situação simulada | O que o aluno deverá analisar |
|---|---|
| 01. Venda em uma mercearia | Distinguir pagamento, recibo e eventual exigência de NFC-e. |
| 02. Venda entre empresas | Identificar quando uma operação de mercadorias é documentada por NF-e. |
| 03. Prestação de jardinagem | Reconhecer o tratamento documental de um serviço e a NFS-e. |
| 04. Frete contratado | Compreender a função do CT-e em uma prestação de transporte. |
| 05. Viagem com carga | Identificar quando o MDF-e deve ser analisado. |
| 06. MEI prestador de serviços | Localizar o sistema nacional pertinente e conferir os dados da operação. |
| 07. Devolução de produto | Distinguir devolução de nova venda e saber quando buscar parâmetros fiscais. |
| 08. Rejeição no emissor | Interpretar o erro, verificar informações e decidir como proceder com segurança. |
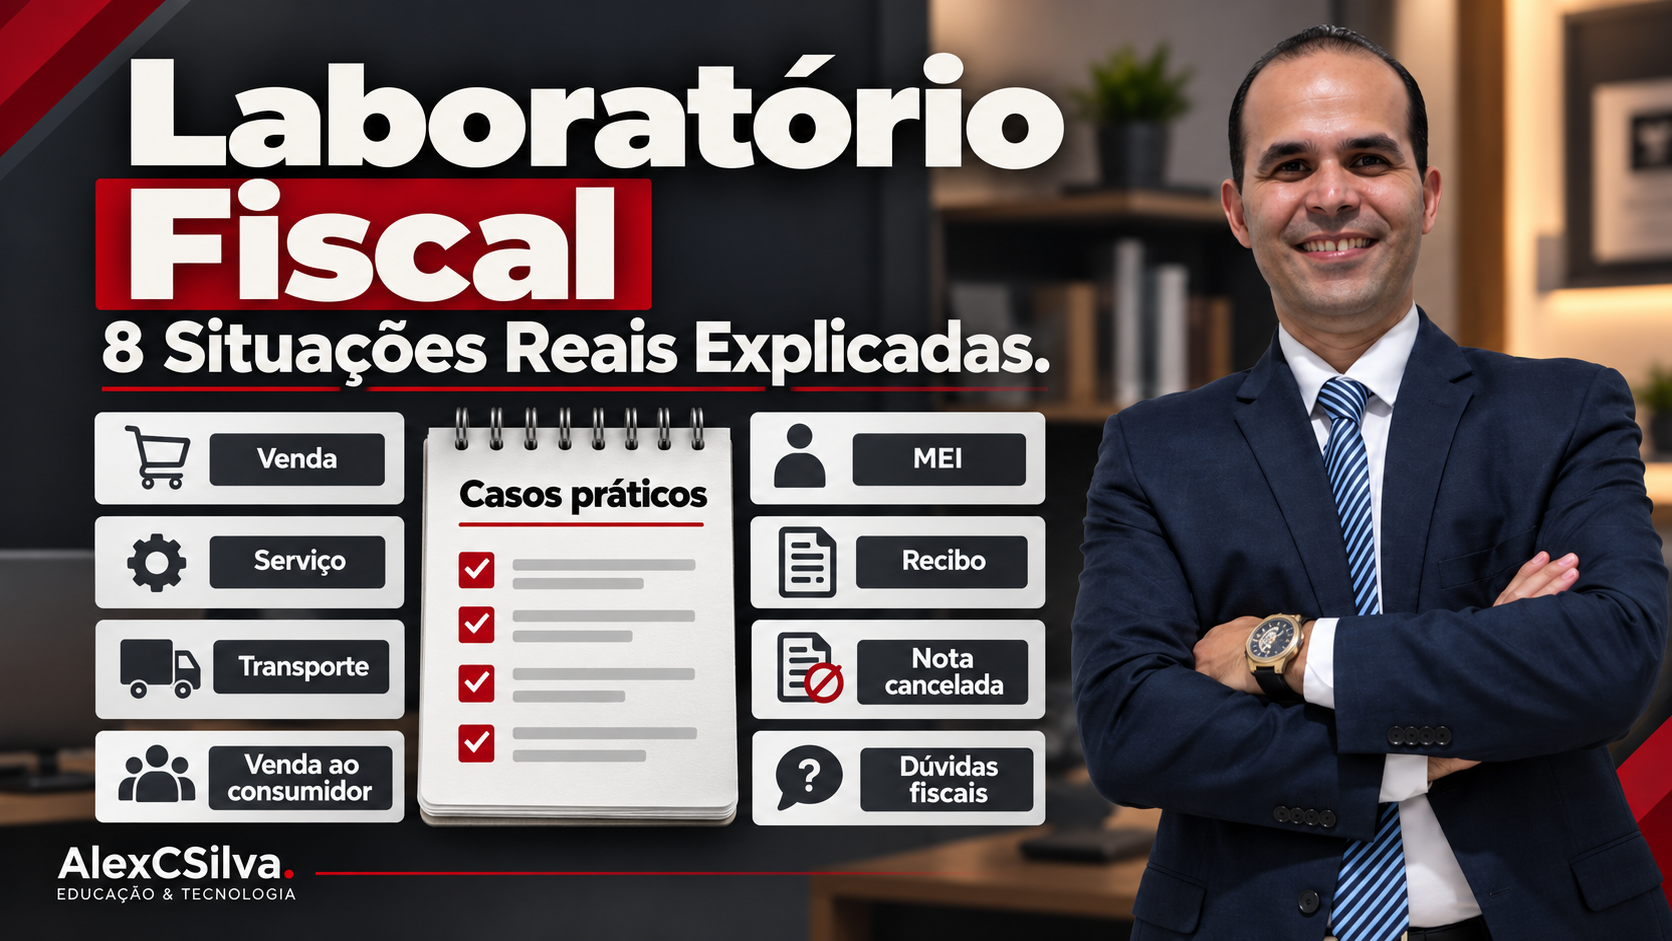
Vamos usar também uma regra prática de segurança: pare e confira antes de transmitir. Nome, CPF ou CNPJ do destinatário, descrição, valores, natureza da operação e parâmetros tributários precisam estar coerentes com a documentação e a situação concreta.
Os casos e os infográficos ajudam a aprender a raciocinar. Eles não substituem a análise da legislação aplicável nem a consulta a profissional habilitado quando a situação exigir.
Como o aluno aprenderá: menos jargão, mais explicação e prática
A trajetória de aprendizagem começará pela compreensão de uma venda simples. Depois, o estudante conhecerá os documentos, entrará em contato com ambientes de demonstração e avançará para cadastros, emissão, conferência, erros e situações especiais.
O projeto prevê aulas curtas quando o assunto permitir, vídeos com gravação de tela, exercícios comentados, glossário visual e checklists em PDF. Também buscamos uma experiência legível no celular e materiais complementares de baixo tamanho para consulta com conexão limitada.
As simulações utilizarão dados fictícios e, quando apropriado e disponível, ambientes de homologação. Uma simulação não produz uma nota fiscal válida para uma venda real. As demonstrações efetivas dependerão dos requisitos e das funcionalidades de cada sistema, sem prometer emissão pelo celular ou em ambiente de teste quando isso não for suportado.
Quais assuntos farão parte da formação?
A matriz curricular está sendo revisada a partir da pesquisa realizada com potenciais alunos. Os grandes blocos previstos abrangem:
- Fundamentos da documentação fiscal e competências tributárias;
- Cadastros de empresas, clientes e produtos e interpretação de campos fiscais;
- Emissão de documentos de mercadorias e serviços, com foco prático em NF-e, NFC-e e NFS-e;
- Conferência de documentos, XML, rejeições, cancelamentos e operações especiais;
- Introdução orientada a CT-e e MDF-e, com casos de transporte;
- Laboratórios integradores, avaliações e aplicação prática dos procedimentos estudados.
A quantidade definitiva de módulos, aulas, horas, atividades e requisitos do certificado será publicada depois de concluídas as etapas de produção e teste. Não vamos anunciar uma carga horária apenas para tornar a oferta mais atraente.
O que torna esta proposta diferente?
O curso está sendo pensado a partir das dificuldades expressas por pessoas iniciantes. O objetivo não é transformar o estudante em especialista tributário em poucos dias, mas ajudá-lo a construir autonomia operacional orientada: compreender as instruções, conferir dados, reconhecer limites e saber quando buscar o contador ou o órgão fiscal competente.
O Emissor Gratuito do Sebrae será uma das ferramentas estudadas nas operações que ele efetivamente suporta. A NFS-e e os documentos de transporte exigem atenção aos sistemas próprios e aos serviços oficiais pertinentes. O acesso a um emissor gratuito, por si só, não é o produto vendido: o valor do curso estará na metodologia, no conteúdo organizado, nas demonstrações, nos exercícios e nos materiais preparados.
Trata-se de um curso livre e independente, sem vínculo ou certificação oficial do Sebrae, da Receita Federal, da SEFAZ-MA ou do Ministério da Educação. Um eventual certificado próprio de conclusão não equivale a diploma de curso técnico ou superior nem garante contratação profissional.
Perguntas frequentes
Preciso entender Contabilidade antes de começar? Não. A formação será desenvolvida para quem está começando, com explicações das siglas e exemplos desde os primeiros conceitos.
Preciso ter empresa ou CNPJ para estudar? Não para as atividades conceituais e simulações didáticas com dados fictícios. A emissão real de documentos, entretanto, possui requisitos próprios.
Vou aprender NF-e, NFC-e e NFS-e? Esses serão os principais documentos da trilha de emissão. CT-e e MDF-e terão conteúdos específicos, com o grau de aprofundamento definido na matriz final.
Poderei estudar pelo celular? Estamos preparando conteúdos legíveis em telas pequenas e materiais de apoio para consulta. A possibilidade de usar cada emissor pelo celular dependerá da ferramenta e de seus requisitos.
O curso substituirá meu contador? Não. Você aprenderá procedimentos administrativos e operacionais, incluindo como reconhecer situações que exigem análise tributária especializada.
Já é possível comprar ou fazer matrícula? Ainda não. As aulas estão em planejamento, gravação e validação. Quando a formação estiver concluída e a experiência de acesso testada, divulgaremos as informações oficiais de disponibilidade.
O curso terá certificado e qual será o preço? O formato do certificado próprio de conclusão, a carga horária efetiva e o preço serão informados na oferta definitiva, antes da abertura das inscrições.
Um compromisso com a aprendizagem responsável
Queremos que o aluno termine uma atividade sabendo explicar o que fez, não apenas repetindo cliques. Por isso, o material será submetido à revisão técnica e pedagógica, e as aulas serão testadas antes da comercialização.
A proposta é nacional, com aprofundamento no Maranhão e exemplos de Pastos Bons — mas sua base é uma necessidade compartilhada por milhares de rotinas administrativas: entender, documentar, conferir e agir com responsabilidade.
O curso Emissão Fiscal do Zero à Prática está em desenvolvimento. Acompanhe as próximas notícias e a apresentação oficial da formação em alexcsilva.com.br.
Referências oficiais e fontes de consulta
- Brasil. Código Tributário Nacional — Lei nº 5.172/1966, especialmente art. 113. Texto compilado, Planalto.
- Brasil. Lei Complementar nº 123/2006 — Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte. Planalto.
- Brasil. Lei Complementar nº 116/2003 — regras gerais do ISS. Planalto.
- Brasil. Lei Complementar nº 214/2025 — regulamentação do IBS, CBS e Imposto Seletivo. Planalto.
- Receita Federal. Documentos Fiscais Eletrônicos, com informações sobre NF-e, NFC-e, NFS-e, CT-e e MDF-e. Portal oficial.
- CONFAZ. Ajustes SINIEF, incluindo 07/2005 (NF-e), 19/2016 (NFC-e), 09/2007 (CT-e) e 21/2010 (MDF-e), com alterações posteriores. Legislação CONFAZ.
- Portal Nacional da NFS-e. Obrigatoriedade para prestadores de serviços MEI a partir de 2023. Orientação oficial.
- Receita Federal. NFS-e Nacional obrigatória para ME e EPP optantes pelo Simples Nacional a partir de 1º de novembro de 2026, Resolução CGSN nº 191/2026. Comunicado de 14/08/2026.
- Portal da NFS-e. Mudanças do sistema e adoção do Emissor Nacional em 2026. Comunicado de 28/09/2026.
- Sebrae. Curso introdutório gratuito sobre o Emissor NF-e. Página institucional.
- SEFAZ-MA. Legislação e serviços fiscais do Maranhão. Portal institucional.
- Ministério da Educação. Perguntas frequentes sobre cursos livres. Orientação oficial.
Data de revisão das informações: 14 de outubro de 2026. O conteúdo tem finalidade educativa. Normas, leiautes e funcionalidades dos emissores podem mudar; cada procedimento real deve ser conferido nas fontes oficiais pertinentes.
0 comentários
Comentários passam pela moderação; respostas da equipe editorial podem ser publicadas imediatamente.